Инвестиции в недвижимость после эпохи дешёвых денег: почему «вход с миллиона» больше не работает
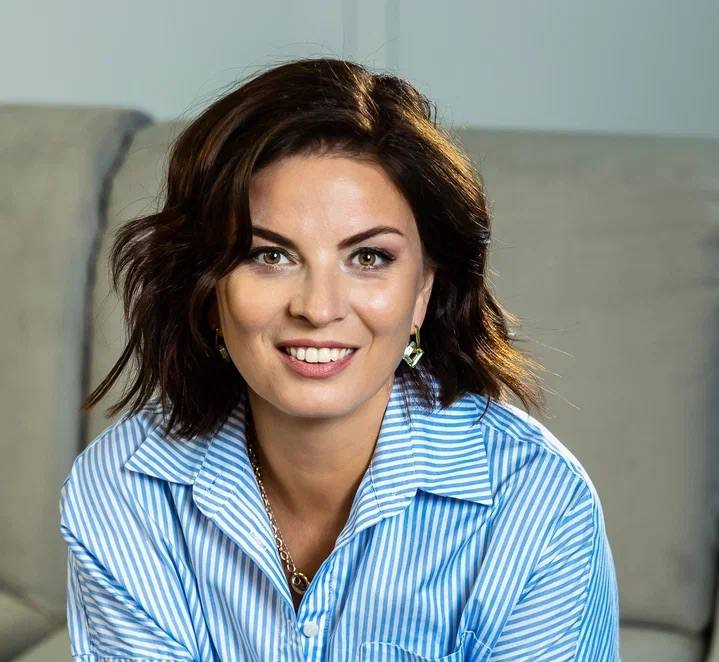
Натали Логинова
Эксперт по жилой и инвестиционной недвижимости, специализируется на подборе новостроек и покупке квартир в Москве и Санкт-Петербурге, а также на инвестиционной недвижимости в Таиланде, на Бали, в Сочи, Грузии и Турции. Более 20 лет работала в банковской сфере, а с 2020 года полностью сосредоточилась на рынке недвижимости. Автор книги «Хочу свою квартиру».
Telegram: @lng_estate
YouTube: @Loginova_estate
MAX: ПЕРЕЙТИ
Телефон: +7 (981) 702-00-42
Рынок, к которому не успели адаптироваться
За последние годы инвестиции в недвижимость превратились из профессионального инструмента в массовый продукт. Порог входа казался низким, риски — управляемыми, а рост стоимости — почти гарантированным.
Сформировалась устойчивая иллюзия: достаточно иметь 1–2 млн рублей, чтобы «зайти в проект» и через короткий срок зафиксировать прибыль.
В 2026 году эта модель перестала работать.
Сколько стоит «вход» сегодня
На практике текущий рынок демонстрирует обратную картину.
Клиенты с бюджетом 800 тыс. — 2 млн рублей на первоначальный взнос сталкиваются с ограниченным выбором. В пределах Москвы такие бюджеты позволяют рассматривать единичные объекты — и то при условии дополнительной финансовой нагрузки.
Ключевое изменение — появление обязательных ежемесячных платежей даже в рассрочке. Если ранее можно было купить объект без промежуточных выплат, то сегодня рынок требует регулярного финансирования сделки.
Средний платёж в 70–80 тыс. рублей в месяц, который ещё недавно казался высоким, в текущих условиях становится минимальным порогом входа.
Почему застройщики ужесточают условия
Изменения продиктованы не только рыночной конъюнктурой, но и финансовой архитектурой девелопмента.
Современные проекты реализуются через механизм эскроу-счетов. Средства покупателей блокируются в банке до момента ввода объекта в эксплуатацию. Девелопер, в свою очередь, финансирует строительство за счёт кредитной линии.
Это создаёт критическую зависимость:
наполнение эскроу-счетов напрямую влияет на условия банковского финансирования.
Если темпы продаж или поступления средств снижаются, банк вправе пересмотреть параметры кредита. В предельных сценариях — ограничить финансирование проекта.
Следствие — рост требований к покупателям:
— увеличение первоначального взноса до 30–50%
— обязательные ежемесячные платежи
— отказ от схем с «нулевым входом»
Таким образом, ужесточение условий — это не маркетинговая стратегия, а элемент финансовой устойчивости проекта.
Ошибка №1: ожидание «быстрой прибыли»
Одна из наиболее распространённых установок — расчёт на рост стоимости объекта в горизонте 1–2 лет.
Однако в текущих условиях недвижимость возвращается к своей базовой функции: долгосрочного актива.
Горизонт инвестиции — 5–10 лет.
Рост стоимости — умеренный и зависит от локации, качества проекта и макроэкономических факторов.
Модель «купить на старте и быстро перепродать» перестаёт быть универсальной.
Ошибка №2: поиск «нулевого входа»
Спрос на схемы без первоначального взноса и без ежемесячных платежей сохраняется, несмотря на изменение рынка.
Однако экономическая логика таких решений уязвима.
Проект, в который не поступают деньги от покупателей, полностью зависит от кредитного финансирования. При снижении поддержки со стороны банка возникают риски:
— перенос сроков строительства
— снижение качества реализации
— рост вероятности долгостроя
Иными словами, «лёгкий вход» коррелирует с повышенными рисками.
География как фактор инвестиционной доходности
При ограниченном бюджете инвесторы всё чаще рассматривают объекты за пределами крупных городов.
Однако здесь происходит подмена понятий.
Недвижимость в Москве и объект в 30–50 км от неё — это разные инвестиционные классы. Во втором случае речь, как правило, идёт не о росте капитала, а о его сохранении с умеренной индексацией.
Ликвидность таких объектов ниже, а срок экспозиции при продаже — выше.
Новая реальность частного инвестора
Рынок недвижимости вошёл в фазу, где ключевыми становятся не доступность, а дисциплина и расчёт.
Инвестиции сохраняют потенциал, но требуют:
— достаточного первоначального капитала
— готовности к регулярным платежам
— долгосрочного горизонта
— точного выбора проекта
Эпоха дешёвых денег и «простых входов» завершилась.
И в этих условиях главный риск — не высокая стоимость сделки, а иллюзия, что правила игры остались прежними.
Реальные истории рынка недвижимости
Хотите узнать, какие ошибки люди совершают при покупке и продаже квартир?
Эксперт по недвижимости Натали Логинова собрала реальные истории из своей практики — о сложных сделках, наследстве, неожиданных поворотах и решениях, которые меняют судьбы.
В книге «Хочу свою квартиру» вы наверняка узнаете ситуации, которые происходили с вами или вашими знакомыми.
About The Author